
 Σοφία Μπασκάκη
Νέο πρόγραμμα αποταμίευσης και επένδυσης για παιδιά έως δύο ετών – Πώς μπορούν οι οικογένειες να συγκεντρώσουν κεφάλαιο για το μέλλον τους.
Τη δημιουργία ατομικών επενδυτικών λογαριασμών για ανηλίκους, με κρατική συμμετοχή που μπορεί να φτάνει τα 1.200 ευρώ ετησίως, προβλέπει νομοσχέδιο του υπουργείου Εθνικής Οικονομίας και Οικονομικών που εξετάζεται στη Βουλή.
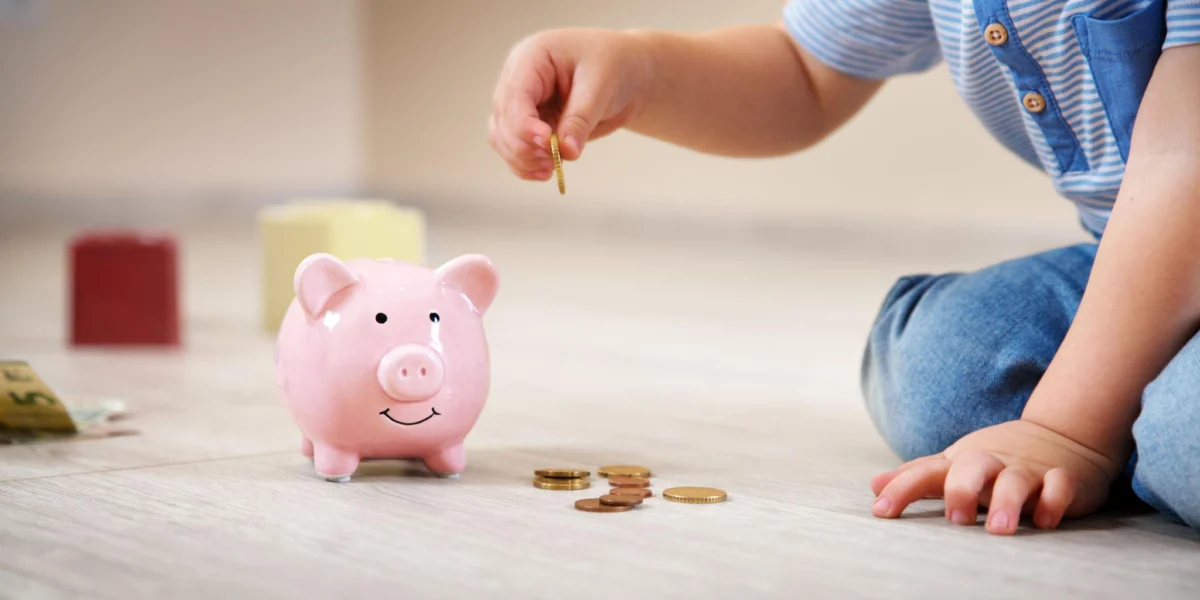
Ο νέος θεσμός, γνωστός ως παιδικός «κουμπαράς», σχεδιάζεται να τεθεί σε εφαρμογή από τις αρχές του 2027 και στοχεύει στη δημιουργία ενός οικονομικού αποθέματος για τα παιδιά μέχρι την ενηλικίωσή τους.
Ποιοι θα είναι οι δικαιούχοι
Στην πρώτη φάση, το πρόγραμμα προβλέπεται να αφορά παιδιά που έχουν γεννηθεί από το 2025 και μετά, εφόσον πληρούν τις προϋποθέσεις.
Ο λογαριασμός θα ανοίγεται πριν από τη συμπλήρωση του δεύτερου έτους της ηλικίας του παιδιού, από τον γονέα ή τον νόμιμο εκπρόσωπό του.
Δικαιούχοι θα μπορούν να είναι παιδιά με ελληνική ιθαγένεια ή ιθαγένεια κράτους της Ευρωπαϊκής Ένωσης, εφόσον είναι φορολογικοί κάτοικοι Ελλάδας.
Κάθε παιδί θα μπορεί να διαθέτει έναν ατομικό επενδυτικό λογαριασμό.
Πώς θα λειτουργεί η κρατική ενίσχυση
Το κράτος θα καταβάλλει ποσό ίσο με τις επιλέξιμες ιδιωτικές εισφορές, μέχρι το ανώτατο όριο των 1.200 ευρώ τον χρόνο.
Για παράδειγμα:
- Αν μια οικογένεια καταθέτει 50 ευρώ τον μήνα, το κράτος θα προσθέτει άλλα 50 ευρώ.
- Αν καταθέτει 100 ευρώ τον μήνα, η κρατική συμμετοχή θα ανέρχεται επίσης σε 100 ευρώ.
- Με ετήσια οικογενειακή εισφορά 1.200 ευρώ, το συνολικό ποσό θα φτάνει τα 2.400 ευρώ, πριν από τυχόν επενδυτικές αποδόσεις και χρεώσεις.
Το ανώτατο όριο κρατικής ενίσχυσης προβλέπεται να αυξάνεται κατά 10% ανά πενταετία.
Ποιοι θα μπορούν να καταθέτουν χρήματα
Στον λογαριασμό θα επιτρέπεται να συνεισφέρουν, εκτός από τους γονείς, παππούδες, γιαγιάδες, συγγενείς, νονοί, ακόμη και επιχειρήσεις.
Το συνολικό ποσό των ιδιωτικών εισφορών δεν θα μπορεί να υπερβαίνει τις 10.000 ευρώ ετησίως ανά παιδί.
Ωστόσο, ακόμη και αν οι ιδιωτικές καταβολές ξεπερνούν τα 1.200 ευρώ, η κρατική ενίσχυση θα περιορίζεται στο προβλεπόμενο ετήσιο ανώτατο όριο.
Τα χρήματα θα επενδύονται
Ο παιδικός «κουμπαράς» δεν θα λειτουργεί ως ένας απλός τραπεζικός λογαριασμός καταθέσεων.
Τα κεφάλαια θα τοποθετούνται σε επιλέξιμα επενδυτικά προϊόντα, όπως αμοιβαία κεφάλαια, μετοχές και ομόλογα, με συγκεκριμένους περιορισμούς και κανόνες διαχείρισης κινδύνου.
Οι γονείς θα μπορούν να επιλέγουν ανάμεσα σε διαφορετικά επενδυτικά προφίλ, από συντηρητικά έως περισσότερο δυναμικά.
Η επενδυτική φύση του προγράμματος σημαίνει ότι οι αποδόσεις δεν θα είναι προκαθορισμένες, ενώ η προστασία του κεφαλαίου θα εξαρτάται από τους όρους που προβλέπει το θεσμικό πλαίσιο.
Πότε θα μπορούν να χρησιμοποιηθούν τα χρήματα
Βασική αρχή του προγράμματος είναι η μακροχρόνια συγκέντρωση κεφαλαίου, με τα χρήματα να παραμένουν δεσμευμένα μέχρι την ενηλικίωση του παιδιού, σύμφωνα με τους προβλεπόμενους όρους.
Το κεφάλαιο θα μπορεί τότε να αξιοποιηθεί για τις μελλοντικές ανάγκες του δικαιούχου.
Τι πρέπει να γνωρίζουν οι γονείς
Η κρατική συμμετοχή δεν αποτελεί αυτόματο επίδομα 1.200 ευρώ για κάθε παιδί.
Προϋποθέτει ιδιωτικές καταβολές και τη δημιουργία του ειδικού επενδυτικού λογαριασμού.
Το νομοσχέδιο δεν έχει ακόμη ολοκληρώσει την κοινοβουλευτική διαδικασία και οι τελικοί όροι εφαρμογής θα εξαρτηθούν από τις διατάξεις που θα ψηφιστούν και τις σχετικές εφαρμοστικές αποφάσεις.
Πηγές: ΕΡΤ News, Euro2day, ΣΚΑΪ